

OJK: Konsolidasi BPR Perkuat Modal
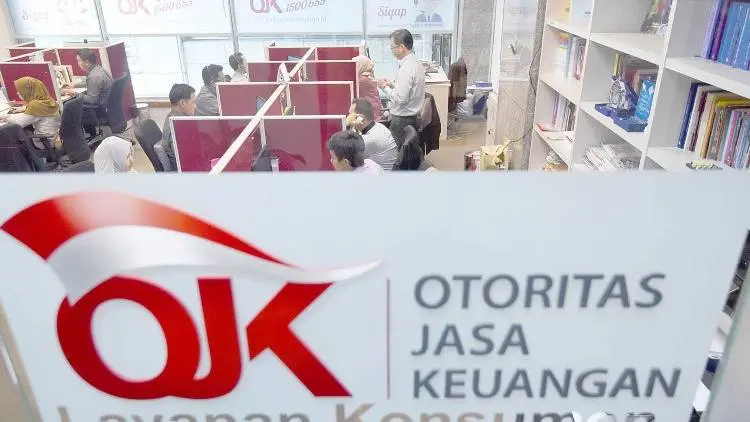
Otoritas Jasa Keuangan (OJK) meminta agar sejumlah Bank Perkreditan Rakyat (BPR) yang tidak bisa memenuhi syarat modal inti minimum segera berkonsolidasi untuk memperkuat modal.
Berita Terkini, Eksklusif di Channel WhatsApp Inilahkoran.id
INILAH, Bandung - Otoritas Jasa Keuangan (OJK) meminta agar sejumlah Bank Perkreditan Rakyat (BPR) yang tidak bisa memenuhi syarat modal inti minimum segera berkonsolidasi untuk memperkuat modal.
Kepala Eksekutif Pengawas Perbankan OJK Heru Kristiyana mengatakan, strategi itu harus dilakukan ketimbang BPR tumbuh stagnan dan berisiko dikalahkan perusahaan sejenis berbasis teknologi finansial.
“Daripada kecil-kecil modalnya di bawah Rp3-6 miliar, mereka (BPR) tidak bisa bersaing dengan peer to peer lending fintech, bahkan rentenir. Kalau BPR bisa bergabung, mereka modalnya bertambah, sumber daya manusia juga mumpuni,” Heru seperti dikutip Antara,
Selasa (19/2/2019).
Menurutnya, saat ini terdapat sekitar 1.700 BPR yang tersebar di seluruh Indonesia. Sebagian di antara kepemilikannya juga banyak berasal dari badan usaha milik daerah (BUMD). Untuk itu, pihaknya memanggil para pimpinan BPR. Hal yang ingin diketahui yakni terkait penghimpunan modal minimum Rp6 miliar. Dia menyebutkan, jika pengumpulan modal itu berat maka sebaiknya mencari mitra.
Sesuai Peraturan OJK No 5/POJK.03/2015 tentang Kewajiban Modal Minimum BPR disebutkan bahwa pada akhir 2019 bank harus memenuhi ketentuan modal minimal Rp3 miliar. Sedangkan, pada 2024 modal minimal BPR mesti sebesar Rp6 miliar.
Sejauh ini, pihaknya masih mengkaji skema yang tepat untuk konsolidasi BPR itu. Sebab, hal itu terkait skema konsolidasi yang berdasarkan wilayah atau jenis kepemilikan.
“Ada kan, beberapa BPR dimiliki satu pemilik yang dia punya banyak BPR. Kenapa tidak digabung saja biar kuat,” ujarnya.
Heru menyebutkan, inisiatif konsolidasi BPR itu juga berdasarkan masih minimnya kontribusi BPR bagi perekonomian daerah. Tak sedikit BPR di daerah yang belum optimal menjalankan fungsi intermediasi ekonomi perbankan. Bahkan,mereka belum mampu menyumbang ke pendapatan asli daerah karena minimnya kepemilikan modal.
Dia menegaskan, perbankan bermodal kecil harus segera mencari jalan keluar agar bisa bersaing dengan bank-bank besar. Mengingat, tantangan penghimpunan likuiditas dan digitalisasi kian meningkat pada 2019 dan tahun-tahun mendatang.
Sejumlah bank bermodal kecil berpotensi mengalami kesulitan menghadapi tantangan-tantangan di industri perbankan saat ini. Tantangan itu antara lain berasal dari masifnya digitalisasi produk perbankan. Ada pula persaingan suku bunga dan penghimpunan likuiditas dengan bank-bank bermodal besar.
Guna meningkatkan kapasitas modal itu diakuinya terdapat beberapa cara anorganik yang bisa dilakukan perbankan seperti merger atau penggabungan dengan bank besar.
“Misalnya, bank besar ambil mereka (bank kecil) sebagai digital bankingnya. Atau sebagai bank yang khusus mengurus wealth management-nya. Caranya banyak, tidak harus merger,” ucapnya.
Sejauh ini, OJK mengantongi sejumlah bank kecil yang sedang dalam proses untuk konsolidasi. Namun, dia enggan menyebutkan nama bank-bank tersebut. Dia mengatakan, baru akan mengumumkan rencana konsolidasi tersebut bila proses legal penggabungan bank selesai.
“Kalau bersaing terbuka nantikan berpengaruh juga. Ada dalam proses, kalau legal merger-nya sudah selesai nanti diberi tahu,” tambahnya.
Sebelumnya, Menteri Dalam Negeri Tjahjo Kumolo meminta BPR agar bisa lebih mandiri dan mampu mendukung kemajuan perekonomian masyarakat daerah. Dia mengimbau BPR dalam naungan Perhimpunan Bank Perkreditan Rakyat Milik Pemerintah Daerah (Perbamida) se-Indonesia lebih intensif berdiskusi dengan Bank Indonesia (BI) dan OJK untuk memunculkan inisiatif kebijakan yang mendukung perkembangan BPR.
“BPR harus mampu mandiri, berinovasi, dan terus memberikan berbagai dukungan bagi kemajuan daerah. Hal kecil misalnya ATM, itu masih menjadi permasalahan yang belum tuntas dan harus segera dituntaskan demi kenyamanan pengguna jasa perbankan,” ujar Tjahjo.
Sementara itu, Perhimpunan Bank Perkreditan Rakyat Indonesia (Perbarindo) membidik sasaran realistis. Pada 2019 ini, Ketua Umum Perbarindo Joko Suyanto optimistis pertumbuhan kredit BPR bisa mencapai dua digit.
“Tahun ini, kita mengharapkan pertumbuhan kredit rata-rata bisa mencapai 10-13%. Besaran DPK (dana pihak ketiga) juga diharapkan mengikuti,” kata Joko saat Musda VI Perbarindo Jabar di Bandung, Senin (18/2/2019).
Menurutnya, portofolio kredit BPR se-Indonesia saat ini mencapai Rp97 triliun. Sejak awal didirikan, peran BPR hingga saat ini tetap untuk menjembatani masyarakat di pedesaan yang belum terakses dunia perbankan. Dia menyebutkan, dari total 17 juta rekening itu rata-rata merupakan pelaku usaha mikro, kecil, dan menengah (UMKM). Masyarakat grassroot yang dibina itu mayoritas tersebar di wilayah pedesaan dan kecamatan.
Guna mengoneksikan masyarakat dan lembaga perbankan itu pihaknya berkomitmen untuk meningkatkan pelayanan. Setiap inovasi yang dilakukan bertujuan untuk memudahkan nasabah terhadap akses perbankan.
Untuk itu, Joko menyebutkan BPR akan berkolaborasi dengan lembaga perbankan umum. Pihaknya terus menggencarkan inisiasi sharing economy agar tidak saling mematikan pasar masing-masing.
Editor : inilahkoran