

Perbarindo Bidik Pertumbuhan Kredit BPR 13 Persen
Perhimpunan Bank Perkreditan Rakyat Indonesia (Perbarindo) membidik sasaran realistis. Pada 2019 ini, Ketua Umum Perbarindo Joko Suyanto optimistis pertumbuhan kredit Bank Perkreditan Rakyat (BPR) bis
Berita Terkini, Eksklusif di Channel WhatsApp Inilahkoran.id
INILAH, Bandung - Perhimpunan Bank Perkreditan Rakyat Indonesia (Perbarindo) membidik sasaran realistis. Pada 2019 ini, Ketua Umum Perbarindo Joko Suyanto optimistis pertumbuhan kredit Bank Perkreditan Rakyat (BPR) bisa mencapai dua digit.
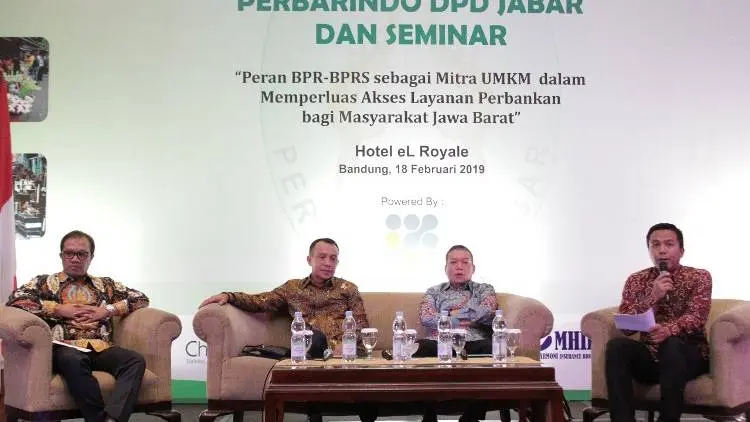
“Tahun ini, kita mengharapkan pertumbuhan kredit rata-rata bisa mencapai 10-13%. Besaran DPK (dana pihak ketiga) juga diharapkan mengikuti,” kata Joko saat Musda VI Perbarindo Jabar di Bandung, Senin (18/2/2019).
Menurutnya, portofolio kredit BPR se-Indonesia saat ini mencapai Rp97 triliun. Sejak awal didirikan, peran BPR hingga saat ini tetap untuk menjembatani masyarakat di pedesaan yang belum terakses dunia perbankan.
Dia menyebutkan, dari total 17 juta rekening itu rata-rata merupakan pelaku usaha mikro, kecil, dan menengah (UMKM). Masyarakat grassroot yang dibina itu mayoritas tersebar di wilayah pedesaan dan kecamatan.
Guna mengoneksikan masyarakat dan lembaga perbankan itu pihaknya berkomitmen untuk meningkatkan pelayanan. Setiap inovasi yang dilakukan bertujuan untuk memudahkan nasabah terhadap akses perbankan.
Untuk itu, Joko menyebutkan BPR akan berkolaborasi dengan lembaga perbankan umum. Pihaknya terus menggencarkan inisiasi sharing economy agar tidak saling mematikan pasar masing-masing.
“Kita akan terus berinovasi agar kolaborasi BPR dan bank umum bisa terjadi. Jadi, tidak ada istilah saling ‘makan’ pasar. Memang, sejauh ini pangsa pasar BPR masih terhitung 2%. Dan kita tidak bisa membandingkan antara BPR dan bank umum karena itu tidak apple to apple,” ucapnya.
Disinggung mengenai dampak marak lembaga finansial berbasis teknologi (fintech), Joko mengaku hal itu berdampak pada keberlangsungan BPR. Namun, antara fintech dan BPR itu memiliki pangsa pasar masing-masing yang berbeda segmen.
BPR diakuinya fokus membina pelaku UMKM. Tak hanya sekadar memberikan pinjaman, BPR melakukan tindakan pembinaan, monitoring, hingga evaluasi terhadap setiap nasabah. Bahkan, pendampingan yang diberikan itu mulai dari permodalan hingga pemasaran produk yang dibuat.
“Nasabah BPR mayoritas pelaku UMKM yang masih membutuhkan pelayanan tatap muka. Sedangkan, fintech bisa saja membidik UMKM di daerah tapi mereka terbatas persoalan sustainability. BPR tak hanya memberi pinjaman, tapi juga melakukan pendampingan yang sangat dibutuhkan para pelaku UMKM,” tuturnya.
Untuk itu, dia optimistis BPR ke depan akan terus bertumbuh. Para bankir BPR tidak perlu khawatir ketatnya persaingan dengan fintech atau bank konvensional. BPR semestinya bisa bermitra dan berkolaborasi dengan bank konvensional untuk menggarap pasar menengah ke bawah.
Joko menegaskan, pihaknya memiliki sejumlah strategi untuk mengantisipasi era digital yang kini semakin masif. Terutama dalam bidang daya saing untuk perubahan bisnis ke depan di era digital. Untuk itu, Perbarindo menggagas program transformasi BPR is Now.
“Kami mentransformasikan menjadi BPR yang mampu berjalan sesuai dengan perubahan bisnis yang saat ini berkembang. Kami sedang kolaborasi, bagaimana mengubah pelayanan dari konvensional ke digital,” sebutnya.
Transformasi ke bisnis digital itu diharapkan mampu memenuhi permintaan dan kebutuhan masyarakat. Semua pelayanan dilakukan secara digital, cepat, dan mudah. Masyarakat juga semakin mudah mengakses layanan perbankan BPR.
Dia mengharapkan, market share BPR di Jabar dan tingkat nasional bisa semakin besar. Sehingga, kontribusi terhadap ekonomi nasional makin meningkat. Langkah itu bisa dilakukan dengan melakukan kolaborasi dengan pemerintah daerah dan institusi lokal.
“BPR tidak mungkin bisa berdiri sendiri. Tetapi harus kolaborasi dengan Pemda dan lainnya. Bagaimana BPR masuk ke program perekonomian daerah, masuk ke sumber keuangan daerah. Baik untuk pembiayaan atau simpanan dana,” tambahnya.
Sementara itu, pengamat ekonomi dari Universitas Padjadjaran (Unpad) Aldrin Herwany menyebutkan persaingan bisnis perbankan yang membidik pelaku UMKM itu relatif ketat. Dia mengakui tak sedikit lembaga perbankan besar konvensional juga memiliki fokus besar menggarap sektor itu.
“Sektor UMKM yang bisa dibidik yaitu pariwisata dan pangan. Dua hal ini saja. Saya yakin ke depannya bisa berkembang. Digitalisasi juga jangan jadi pesaing, tapi jadi partner saja. Sehingga bisa sama-sama berkembang,” ujarnya.
Aldrin juga menyoroti perlunya adanya revisi UU Perbankan. Aturan tersebut semestinya bisa lebih memiliki spesifikasi ruang gerak BPR dan perbankan konvensional. Sehingga, ujungnya tidak ada saling berebut pasar.
Editor : inilahkoran