

Penyidik Kanwil DJP Jabar I Sita Barang Bukti TPPU
Penyidik Kanwil DJP Jawa Barat I melakukan penyitaan aset milik AS alias DAS berupa tanah seluas 309 meter persegi dan bangunan kurang lebih 100 meter persegi di Kampung Rancamidin.
Berita Terkini, Eksklusif di Channel WhatsApp Inilahkoran.id
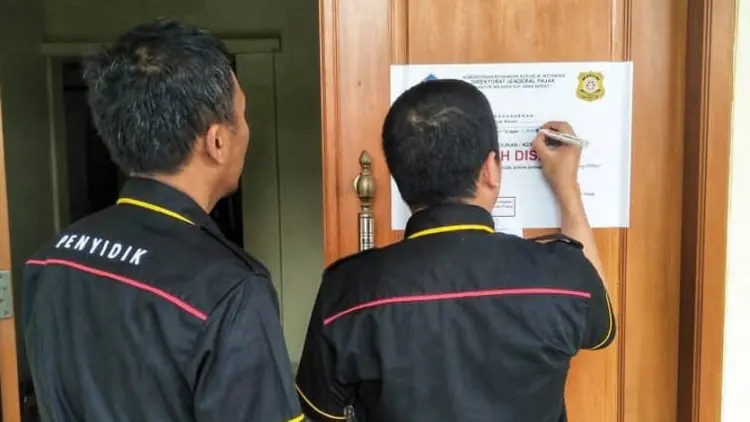
INILAH, Bandung - Penyidik Kanwil DJP Jawa Barat I melakukan penyitaan aset milik AS alias DAS berupa tanah seluas 309 meter persegi dan bangunan kurang lebih 100 meter persegi di Kampung Rancamidin, Desa Cikuya, Kecamatan Cicalengka, Kabupaten Bandung sebagai barang bukti dugaan Tindak Pidana Pencucian Uang (TPPU).
Kepala Kanwil DJP Jawa Barat I, Neilmaldrin Noor mengatakan, penyitaan dilakukan setelah sebelumnya penyidik mendapatkan izin atau penetapan sita dari Ketua Pengadilan Negeri (PN) Klas IA Bale Bandung tanggal 11 Desember.
"Di Cikuya, tim penyidik Kanwil DJP Jawa Barat I menandatangani Berita Acara Penyitaan (BAP) dan menempelkan stiker sita di sebuah rumah yang disaksikan oleh dua orang perangkat desa setempat," kata Neil pada Rabu (18/12/2019).
Berdasarkan Pasal 44 ayat (1) Undang-undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah terakhir dengan Undang-undang Nomor 16 Tahun 2009 dan Pasal 2 huruf v Undang-Undang No 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang, Penyidik Direktorat Jenderal Pajak berwenang melakukan penyidikan TPPU.
Tersangka AS alias DAS, saat ini sedang menjalani proses persidangan perkara tindak pidana pajak di PN Bale Bandung. Dia bersama tiga tersangka lainnya (AAP alias A, AP, dan R) didakwa telah melakukan perbuatan menerbitkan Faktur Pajak Tidak Berdasarkan Transaksi Sebenarnya (TBTS) dalam kurun waktu September 2018-Juli 2019 dengan nilai PPN sejumlah Rp98 miliar yang dijual kepada perusahaan pengguna FP TBTS dalam kisaran harga 0,5 persen sampai tujuh persen.
Atas hasil/keuntungan dari perbuatannya itu, ditambahkan dia, kemudian tersangka melakukan serangkaian perbuatan di antaranya dengan modus menggunakan rekening atas nama pihak lain untuk melakukan transaksi dengan menggunakan sumber dana yang berasal dari hasil tindak pidana dan membelanjakan harta kekayaan hasil tindak pidana dengan cara menggunakan nama pihak lain.
"Perbuatan ini diatur dan diancam pidana berdasarkan Pasal 3 dan Pasal 4 Undang-Undang Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang dari nilai PPN yang tercantum dalam faktur pajak," ucapnya. (Yogo Triastopo)
Editor : suroprapanca