

Soroti Kuota Hangus hingga CTRA, IAW: Kepatuhan Semu yang Menggerus Kepercayaan Pasar
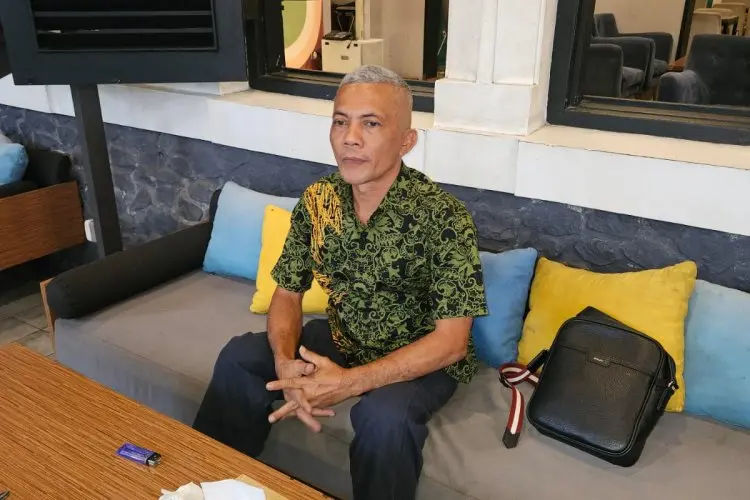
Sekretaris Pendiri IAW, Iskandar Sitorus menilai, pengunduran diri Direktur Utama BEI, Iman Rachman tidak dapat dipahami sebagai peristiwa terpisah.
Berita Terkini, Eksklusif di Channel WhatsApp Inilahkoran.id
INILAHKORAN.ID - Indonesian Audit Watch (IAW) menilai, praktik kuota data hangus di sektor telekomunikasi dan dinamika pasar modal Indonesia dinilai berpijak pada pola yang sama, yakni kepatuhan administratif yang berjalan rapi, namun menghindari pengujian risiko substansial.
Pola tersebut diyakini telah membentuk ekosistem pasar yang enggan menyentuh persoalan mendasar, hingga berujung pada krisis kepercayaan terhadap Bursa Efek Indonesia (BEI).
Sekretaris Pendiri IAW, Iskandar Sitorus menilai, pengunduran diri Direktur Utama BEI, Iman Rachman tidak dapat dipahami sebagai peristiwa terpisah. Menurutnya, momen tersebut merupakan titik temu dari akumulasi pembiaran sistemik yang telah berlangsung lama, ketika pengawasan lebih menekankan kelengkapan prosedur ketimbang perlindungan publik dan integritas pasar.
"Di sanalah pertama kali terlihat bagaimana kepatuhan administratif dapat berjalan rapi, sementara substansi perlindungan publik tertinggal jauh di belakang!" kata Iskandar dalam keterangan tertulis, Senin 2 Februari 2026.
Iskandar menjelaskan, pada Juli 2025, IAW telah menyampaikan surat resmi kepada regulator terkait praktik kuota data hangus oleh perusahaan telekomunikasi yang tercatat di BEI. Substansi keberatan tidak hanya menyangkut hak konsumen atas layanan yang telah dibayar namun hilang tanpa kompensasi, tetapi juga menyentuh perlakuan pendapatan dan kewajiban keterbukaan informasi emiten.
"IAW mempertanyakan tiga hal pokok. Pertama, perlakuan pendapatan dari kuota yang telah dibayar tetapi tidak direalisasikan sebagai layanan. Kedua, materialitas informasi bagi investor terkait keberlanjutan model bisnis. Ketiga, dampak ekonomi sistemik terhadap jutaan konsumen," ucapnya.
Menurutnya, kerangka hukum sejatinya telah tersedia secara komprehensif, mulai dari Undang-Undang Pasar Modal, Peraturan OJK tentang keterbukaan informasi, hingga Standar Akuntansi Keuangan yang menekankan prinsip substansi ekonomi. Namun, respons regulator kala itu dinilai berhenti pada pemeriksaan prosedural.
"Selama tidak ditemukan pelanggaran administratif tertulis, persoalan dianggap selesai. Di sinilah preseden terbentuk, bahwa substansi tidak diuji selama dokumen emiten lengkap," tegas Iskandar.
Pola kepatuhan semu tersebut lanjut Iskandar, kembali tercermin di pasar modal melalui PT Ciputra Development Tbk (CTRA). Emiten ini secara administratif dinyatakan patuh terhadap kewajiban pelaporan tanpa catatan sanksi formal.
Namun sejak 2025, publik mengikuti pemberitaan luas terkait penyidikan Kejaksaan Tinggi Sumatera Utara atas pengelolaan 8.077 hektare lahan PTPN2 menjadi kawasan perumahan melalui skema kerja sama operasional yang melibatkan entitas dalam satu kelompok usaha.
"Namun sejak 2025, publik mengikuti pemberitaan luas mengenai penyidikan oleh Kejaksaan Tinggi Sumatera Utara atas pengelolaan seluas 8.077 hektare lahan PTPN2 menjadi perumahan melalui skema kerja sama operasional yang melibatkan entitas dalam satu kelompok usaha," katanya.
Iskandar menegaskan, tidak pernah ada pernyataan resmi yang menyebut CTRA sebagai emiten tercatat ditetapkan sebagai pelaku tindak pidana. Kendati demikian, dalam praktik pasar modal global, risiko hukum dan reputasi yang melekat pada afiliasi dipandang sebagai informasi material bagi investor.
"Di Indonesia, standar keterbukaan masih menafsirkan kewajiban secara sempit, yakni selama entitas tercatat tidak menjadi subjek hukum langsung, risiko afiliasi dianggap tidak material. Celah inilah yang menciptakan blind spot tata kelola," tegasnya.
Iskandar menambahkan, dalam satu dekade terakhir Laporan Hasil Pemeriksaan (LHP) Badan Pemeriksa Keuangan (BPK) secara konsisten mencatat persoalan serupa, mulai dari ketidaksinkronan data kepemilikan, lemahnya verifikasi beneficial ownership, hingga pengawasan yang berorientasi pada kepatuhan prosedural. Temuan tersebut berulang lintas sektor dan lintas tahun.
"Ketika data AHU, OJK, dan BEI tidak terintegrasi secara efektif, risiko penyamaran kepemilikan menjadi konsekuensi yang tak terelakkan. Dalam konteks hukum administrasi, kondisi ini bertentangan dengan prinsip kehati-hatian dan akuntabilitas publik," kritik Iskandar.
Dalam perspektif internasional, International Organization of Securities Commissions (IOSCO) menempatkan keterbukaan informasi dan pengawasan berbasis substansi sebagai fondasi pasar yang adil dan berintegritas. Prinsip tersebut bekerja pada pencegahan risiko, bukan menunggu lahirnya putusan pidana.
Iskandar menilai pernyataan Morgan Stanley Capital International (MSCI) pada awal 2026 tidak dimaksudkan untuk mengadili emiten tertentu. Penilaian itu membaca kualitas ekosistem pasar secara keseluruhan, mulai dari konsistensi pengawasan, integritas data, hingga keberanian membuka risiko. Ketika pembiaran berlangsung berulang, pasar global menyebutnya sebagai investability concern.
"Apakah semua ini pidana? Tidak otomatis. Namun secara hukum, terdapat ruang uji apabila ditemukan kelalaian sistemik, penggunaan diskresi yang tidak proporsional, atau pembiaran risiko yang berdampak luas secara ekonomi," ucapnya.
Ia menegaskan, instrumen hukum nasional telah tersedia, mulai dari UU Pasar Modal, UU Administrasi Pemerintahan, hingga kerangka tindak pidana korupsi. Tantangan utamanya bukan ketiadaan aturan, melainkan keberanian institusi menjalankannya, yang menjadi kewenangan Mabes Polri, Kejaksaan Agung, dan Komisi Pemberantasan Korupsi.
"Sebelum penegakan hukum pidana, audit negara menjadi kunci. BPK memiliki mandat melakukan audit kinerja, audit tematik keterbukaan informasi, audit integritas beneficial ownership, hingga audit investigatif bila diperlukan. Audit semacam ini bukan untuk menghukum, melainkan untuk memulihkan kepercayaan," bebernya.
Iskandar menegaskan, bahwa kasus kuota hangus dan dinamika pasar modal memperlihatkan persoalan fundamental yang sama, regulasi lengkap tanpa keberanian menguji substansi.
"Kepercayaan, sekali hilang, jauh lebih mahal untuk dipulihkan daripada sekadar menjaga formalitas sejak awal. IAW tidak mendorong penghukuman, namun mendorong pertanggungjawaban. Karena hanya dengan pertanggungjawaban maka pasar dan negara dapat kembali dipercaya," tandasnya.***
Editor : JakaPermana