

DJP Jabar I Serahkan Tersangka Pengemplang Pajak ke Kejari Bandung
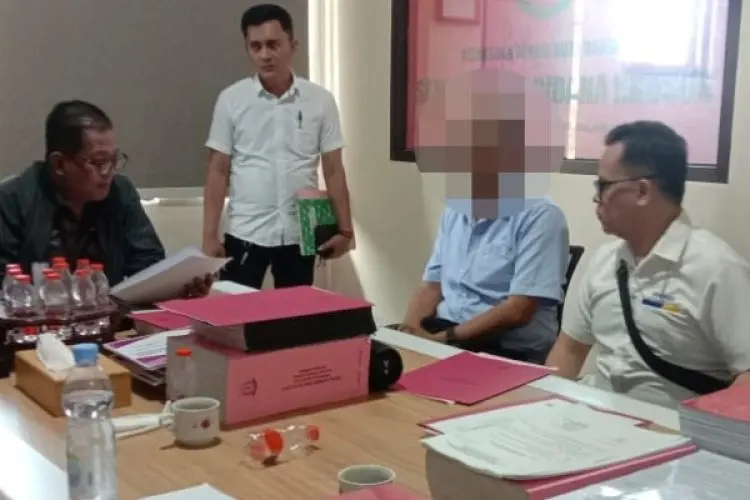
Tim Penyidik Kantor Wilayah DJP Jabar I menyerahkan tersangka pengemplang pajak MW dan barang bukti terkait proses penyidikan tindak pidana di bidang perpajakan ke Kejaksaan Negeri atau Kejari Bandung, Senin, 10 Juni 2024.
Berita Terkini, Eksklusif di Channel WhatsApp Inilahkoran.id
INILAHKORAN, Bandung - Tim Penyidik Kantor Wilayah DJP Jabar I menyerahkan tersangka pengemplang pajak MW dan barang bukti terkait proses penyidikan tindak pidana di bidang perpajakan ke Kejaksaan Negeri atau Kejari Bandung, Senin, 10 Juni 2024.
Berkas perkara tersangka pengemplang pajak dari Kanwil DJP Jabar I tersebut sebelumnya telah dinyatakan lengkap (P-21) oleh Jaksa Penuntut Umum pada 19 Desember 2023. MW merupakan Direktur Direktur di PT PSU yang kegiatan usahanya bergerak di bidang event organizer. PT PSU berstatus sebagai pengusaha kena pajak dan telah menerbitkan faktur pajak serta memungut PPN dalam kegiatan usahanya.
”Dalam kurun waktu masa pajak antara Januari hingga Desember 2019, PT PSU tidak menyetorkan sebagian PPN (pajak pertambahan nilai) yang telah dipungutnya, tidak melaporkan SPT Masa PPN, dan menyampaikan SPT Masa PPN yang isinya tidak benar. Selain itu PT PSU juga tidak melaporkan SPT Tahunan PPh Badan Tahun Pajak 2019,” ujar Kepala Kanwil DJP Jabar I Kurniawan Nizar.
Menurutnya, perbuatan tersangka pengemplang pajak itu menimbulkan kerugian pada pendapatan negara sekurang-kurangnya sebesar Rp1.621.901.465.
Nizar pun mengatakan tersangka pengemplang pajak tersebut disangkakan melakukan tindak pidana sesuai Pasal 39 ayat (1) huruf c, huruf d, dan huruf i Undang-Undang Nomor 28 Tahun 2007 tentang Perubahan Ketiga atas Undang- Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah diubah beberapa kali terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang.
Lebih lanjut, Nizar mengatakan DJP Jabar I selalu mengedepankan asas ultimum remedium dalam setiap penanganan perkara dugaan tindak pidana di bidang perpajakan.
Pemidanaan adalah upaya terakhir dengan tetap membuka kesempatan kepada tersangka untuk menggunakan haknya sebagaimana dimaksud dalam pasal 44B UU KUP dan perubahannya, yaitu melunasi utang pajak yang tidak atau kurang dibayar dan ditambah dengan sanksi administrasi
berupa denda sebesar tiga kali jumlah pajak yang tidak atau kurang dibayar.
“Dalam hal wajib pajak menggunakan haknya tersebut maka terhadap tersangka akan dibebaskan dari penuntutan pidana pajak,” pungkasnya.***
Editor : Doni Ramdhani