

IAW Laporkan Dugaan Persaingan Tak Sehat Proyek Coretax ke KPPU
Polemik proyek strategis Coretax Direktorat Jenderal Pajak (DJP) kini memasuki babak baru.

Berita Terkini, Eksklusif di Channel WhatsApp Inilahkoran.id
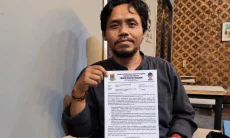
INILAHKORAN.ID - Polemik proyek strategis Coretax Direktorat Jenderal Pajak (DJP) kini memasuki babak baru. Di tengah sorotan terhadap gangguan teknis sistem perpajakan nasional tersebut, Indonesian Audit Watch (IAW) resmi melaporkan dugaan pelanggaran persaingan usaha ke Komisi Pengawas persaingan Usaha (KPPU).
Namun, laporan yang diajukan IAW bukan semata menyoal gangguan aplikasi atau kegagalan teknis sistem. Organisasi pengawas itu justru menduga persoalan mendasar telah muncul sejak fase awal perencanaan proyek, khususnya terkait struktur pasar jasa konsultansi yang dianggap terlalu tertutup dan berpotensi hanya menguntungkan kelompok tertentu.
Sekretaris Pendiri IAW, Iskandar Sitorus menegaskan, pengaduan masyarakat (Dumas) yang disampaikan ke KPPU berfokus pada dugaan pembentukan kompetisi yang tidak sehat sejak sebelum proyek berjalan.
“Kami tidak sedang mengadukan bug atau error software. Kami mengadukan bagaimana pasar dibentuk sebelum Coretax dimulai,” tegas Iskandar dalam keterangannya, Jumat (15/5/2026).
IAW mengklaim menemukan pola keterlibatan sejumlah firma konsultansi global, yang telah berada dalam orbit proyek sejak tahap awal. Berdasarkan dokumen publik serta newsletter resmi DJP tahun 2020, terdapat tiga perusahaan besar yang disebut memegang peran penting dalam proyek strategis tersebut.
Antaranya, PwC Indonesia melalui PT PricewaterhouseCoopers Consulting Indonesia disebut bertindak sebagai agen pengadaan, posisi yang dinilai sangat menentukan karena berkaitan dengan penyusunan spesifikasi teknis, desain tender hingga evaluasi.
Sementara itu, Deloitte Indonesia melalui PT Deloitte Consulting disebut menjalankan fungsi Owner’s Agent untuk pengelolaan proyek dan pengawasan kualitas. Sedangkan KPMG Indonesia disebut masuk sebagai peserta yang lolos tahap kualifikasi pada paket serupa.
IAW juga menyebut keterlibatan EY Indonesia atau Ernst & Young, dalam fase awal proyek masih membutuhkan verifikasi lanjutan berdasarkan bukti primer.
“Yang kami persoalkan bukan siapa mereka. Yang kami persoalkan: apakah sejak awal persyaratan dan desain tender dibuat sedemikian rupa sehingga hanya firma-firma ini yang bisa masuk? Itu intinya,” ucapnya.
Posisi agen pengadaan yang diemban PwC menjadi salah satu titik kritis yang dipersoalkan IAW. Dalam pandangan mereka, pihak yang membantu merancang spesifikasi dan mekanisme pengadaan seharusnya berada pada posisi netral agar kompetisi tetap sehat.
IAW menilai, bila pihak yang memiliki keterhubungan dalam ekosistem metodologi tertentu juga berperan dalam membentuk desain kompetisi, maka potensi konflik kepentingan menjadi sangat besar.
“Agen pengadaan bisa memengaruhi bentuk kompetisi, kualifikasi, bahkan daftar pendek peserta. Kalau posisi ini ditempati oleh firma global yang juga berada dalam ekosistem metodologi yang sama dengan peserta lain, maka risiko konflik kepentingan struktural sangat tinggi. Ini yang harus dibuka KPPU,” katanya.
Berbeda dari laporan dugaan persaingan usaha pada umumnya, IAW mengaku tidak hanya mendasarkan pengaduan pada potensi diskriminasi atau persekongkolan tender.
Mereka juga secara spesifik merujuk Pasal 24 Undang-Undang Nomor 5 Tahun 1999 yang mengatur larangan penghambatan produksi maupun pemasaran jasa pesaing.
Menurut IAW, apabila standar tender disusun terlalu spesifik dengan metodologi yang hanya dapat dipenuhi kelompok tertentu, maka pelaku nasional otomatis kehilangan ruang kompetisi bahkan sebelum proses berlangsung.
“Bayangkan, kalau persyaratan tender dibuat dengan standar metodologi global yang hanya dikuasai oleh ekosistem firma tertentu, maka pelaku nasional secara struktural tidak bisa masuk. Itu bukan kalah bersaing, itu disingkirkan sebelum bertanding. Pasal 24 tepat untuk menguji ini,” jelas Iskandar.
IAW menegaskan, pengaduannya tidak berdiri di atas asumsi. Mereka merujuk sejumlah laporan Hasil Pemeriksaan (LHP) Badan Pemeriksa Keuangan (BPK) terhadap Kementerian Keuangan dan DJP selama beberapa tahun terakhir.
Beberapa catatan yang disebut relevan antara lain lemahnya integrasi aplikasi perpajakan, tingginya ketergantungan terhadap vendor pihak ketiga, lemahnya transfer pengetahuan kepada SDM internal, hingga perencanaan pengadaan yang dianggap belum berbasis kebutuhan riil.
Selain itu, perubahan ruang lingkup proyek yang dinilai signifikan juga disebut menjadi alarm terhadap tata kelola sistem teknologi informasi perpajakan.
“BPK sudah puluhan tahun memperingatkan soal tata kelola TI di pajak. Coretax justru dibangun untuk memperbaiki itu. Tapi jika sejak awal struktur pasarnya sudah timpang, maka wajar kalau gangguan terus berulang. Akarnya bukan di teknis, tapi di desain awal,” kata Iskandar.
IAW memperingatkan, persoalan desain pasar dalam proyek strategis seperti Coretax dapat menimbulkan dampak jangka panjang bagi negara.
Mulai dari menyempitnya ruang persaingan usaha nasional, meningkatnya ketergantungan pada ekosistem vendor tertentu (vendor lock-in), minimnya transfer teknologi, hingga potensi pemborosan anggaran akibat kompetisi yang terbatas.
Lebih jauh, IAW menilai proyek Coretax tidak bisa dipandang sebagai proyek digital biasa karena berkaitan langsung dengan sistem perpajakan nasional.
“Jangan sampai kita membangun tulang punggung fiskal negara dengan proses yang sejak awal tidak sehat. Kalau pasarnya sudah dipersempit, negara kehilangan pilihan terbaik. Ini bukan hanya soal duit, ini soal kedaulatan,” tegas Iskandar.
Dalam pengaduan resminya, IAW meminta KPPU membuka pemeriksaan awal berdasarkan Pasal 19 huruf d, Pasal 22, dan Pasal 24 UU Nomor 5 Tahun 1999.
Lembaga itu juga mendesak pemanggilan sejumlah pihak terkait, termasuk PwC, Deloitte, KPMG, DJP/Kementerian Keuangan, hingga pihak lain yang dinilai relevan untuk membuka konstruksi awal proyek.
Tak hanya itu, IAW meminta KPPU menelusuri dokumen primer pengadaan, mulai dari kerangka acuan kerja, spesifikasi teknis, daftar pendek peserta, notulensi pembahasan hingga korespondensi penyusunan tender.
“Kami tidak memvonis siapa pun bersalah. Tapi fakta publik dan temuan BPK sudah cukup untuk membuka pemeriksaan pendahuluan. KPPU punya kewenangan penuh di sini. Jangan sampai KPPU diam sementara pasar strategis negara dimainkan sejak awal,” ucapnya.
Meski belum mendapatkan respon resmi dari KPPU, IAW mengacu pada Undang-Undang Nomor 5 Tahun 1999, setiap laporan masyarakat yang memenuhi syarat formil dan substansi, wajib ditindaklanjuti.
“Coretax adalah urusan pajak seluruh rakyat Indonesia. Masyarakat berhak tahu, apakah proyek sepenting ini lahir dari proses persaingan yang sehat, atau justru dari meja-meja tertutup firma global tertentu," tandasnya.***
Editor : JakaPermana